
반응형
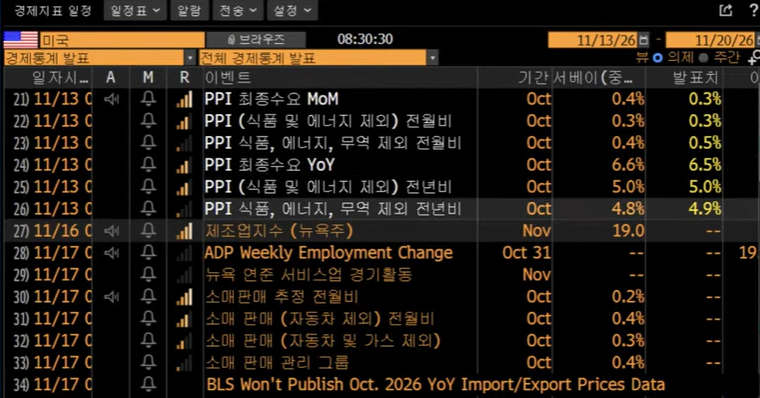
미국 생산자 물가지수가 발표되었습니다
월요일 국장은 상승출발로 예상...밤사이 큰 사건사고만 없다면..
=========================================================================================
아래는 예상치 입니다
오늘(11월 13일, 미국 현지시간 오전 8시 30분 / 한국시간 밤 10시 30분) 발표되는 미국 10월 생산자물가지수(PPI)에 대한 월가 및 시장의 주요 예상치(컨센서스)입니다.
1. 10월 미국 PPI 주요 예상치 요약
| 지표 구분 | 10월 시장 예상치 | 9월 실제 발표치 | 비고 |
| 헤드라인 PPI (전월 대비, MoM) | +0.4% | +1.3% | 에너지 가격 압력 완화로 상승폭 둔화 전망 |
| 헤드라인 PPI (전년 대비, YoY) | +6.6% | +6.3% | 기저효과 영향으로 연간 상승률은 소폭 확대 예상 |
| 근원 PPI (전월 대비, MoM) | +0.3% | +0.7% | 식품·에너지 제외 기준 상승세 진정 예상 |
2. 시장의 주요 관전 포인트
- 상승세 둔화 여부: 9월 헤드라인 PPI가 에너지 가격 급등 여파로 전월 대비 1.3% 치솟았던 만큼, 10월에는 에너지 가격 압력이 일부 완화되며 전월 대비 0.4% 수준으로 진정될 것이라는 시각이 우세합니다.
- 근원 물가 및 서비스 부문: 앞서 발표된 10월 소비자물가지수(CPI)가 예상치를 웃돌았기 때문에, 시장은 헤드라인 수치보다 식품과 에너지를 제외한 근원 PPI(+0.3% 예상)와 서비스 부문의 물가 전이 여부를 더욱 예의주시하고 있습니다.
- 연준(Fed) 12월 통화정책 영향: 만약 실제 발표치가 예상치(헤드라인 0.4%, 근원 0.3%)를 뚜렷하게 상회할 경우, 12월 FOMC에서의 공격적인 금리 인상(50bp 빅스텝) 경계감이 높아지며 국채 금리와 달러 강세 압력이 커질 수 있습니다.
이미 10월 고용 호조와 10월 CPI의 예상치 상회로 인해 시장에 연준(Fed)의 12월 추가 금리 인상(25bp 또는 50bp 빅스텝) 경계감이 강하게 반영된 상태입니다. 따라서 오늘 발표되는 10월 PPI 결과는 인플레이션 확산 여부를 최종 확인하고 12월 FOMC의 금리 인상 폭을 결정짓는 핵심 분수령이 될 전망입니다.
1. 시나리오별 금융시장 영향 요약
| 구분 | 시나리오 A: 예상치 상회 (Hot) | 시나리오 B: 예상치 하회 (Cool) |
| 핵심 해석 | 도매물가 압력의 소비자물가 전이 및 인플레이션 고착화 우려 | 공급망·원자재 물가 압력 진정으로 인플레이션 확산 우려 일부 완화 |
| 연준(Fed) 정책 기대 | 12월 FOMC 50bp(빅스텝) 인상 베팅 급증 | 50bp 인상 경계감 후퇴 및 25bp(베이비스텝) 또는 동결론 힘 실림 |
| 미국 증시 | 하락 압력 확대 (기술주·성장주 중심 밸류에이션 부담) | 안도 랠리 및 반등 시도 (금리 민감주 및 대형 기술주 중심 매수세) |
| 미국 국채 금리 | 상승세 지속 (10년물 금리 5% 선 안착 및 추가 상승 압력) | 하락 전환 및 숨고르기 (단기 급등에 따른 채권 매수세 유입) |
| 원/달러 환율 | 상승 압력 (원화 약세) (달러 강세 및 위험자산 회피 심리) | 하락 안정세 (원화 강세 전환) (달러화 일시 조정 및 외국인 수급 개선 기대) |
2. 시나리오별 세부 파급 경로
① 예상치 상회 시 (헤드라인 MoM +0.4% 초과 / 근원 MoM +0.3% 초과)
- 미국 국채 금리: 이미 10월 CPI 발표 직후 장중 5% 선을 돌파한 미국 10년물 국채 금리가 상단 저항선을 뚫고 추가 상승할 가능성이 큽니다. 연준의 긴축 기조가 장기화될 것이라는 전망에 단기물(2년물)과 장기물 금리가 동반 상승하며 채권 가격을 압박하게 됩니다.
- 미국 증시: 할인율(국채 금리) 상승이 미래 현금흐름 비중이 큰 AI·반도체 등 고밸류에이션 기술주에 직접적인 하락 압력으로 작용합니다. 기업의 원가 상승이 마진 축소로 이어질 수 있다는 우려까지 겹치며 S&P 500과 나스닥 지수 전반에 차익실현 매물이 출회될 수 있습니다.
- 원/달러 환율: 한·미 금리차 확대 우려와 글로벌 위험자산 회피 심리가 맞물리며 달러 인덱스 강세를 부추깁니다. 이는 국내 증시에서의 외국인 자금 이탈 압력으로 이어져 원/달러 환율의 상단을 높이는 요인이 됩니다.
② 예상치 하회 시 (헤드라인 MoM +0.4% 미만 / 근원 MoM +0.3% 미만)
- 미국 국채 금리: 최근 물가·고용 지표 호조로 가파르게 올랐던 국채 금리에 대한 차익실현 및 저가 매수세가 유입되며 금리가 하락(채권 가격 상승)할 여지가 열립니다. 특히 12월 50bp 금리 인상에 베팅하던 포지션이 빠르게 청산되면서 단기 금리 중심으로 안정세를 찾을 수 있습니다.
- 미국 증시: 금리 급등에 억눌렸던 나스닥 기술주와 중소형주 중심의 안도 랠리가 나타날 가능성이 높습니다. 다만 10월 고용과 CPI가 이미 강하게 나왔기 때문에 추세적인 강세장 전환보다는 낙폭 과대에 따른 기술적 반등 성격이 강할 수 있습니다.
- 원/달러 환율: 달러화 강세가 일시적으로 진정되면서 원/달러 환율 역시 하락 압력을 받게 됩니다. 미 국채 금리 진정과 미국 반도체·기술주 반등이 동반될 경우, 한국 증시로의 외국인 수급이 개선되며 환율 안정에 우호적인 환경을 조성합니다.
3. 시장 반응의 핵심 체크포인트
오늘 밤 발표에서는 전체 헤드라인 수치만큼이나 근원 PPI(식품·에너지 제외)와 서비스 부문 물가의 세부 항목이 중요합니다. 최근 국제유가(WTI) 하락으로 에너지발 물가 압력은 일부 진정된 상태이므로, 실제 기업들의 인건비와 서비스 비용이 반영되는 근원 PPI가 예상치(+0.3%) 이하로 잡히는지 여부가 시장의 안도감을 결정짓는 핵심 열쇠가 될 것입니다.
반응형
'알쓸잡 > 주식시황' 카테고리의 다른 글
| 젠슨 황의 '스파이 스캔들'이 전 세계 테크판을 흔든 5가지 충격적 시사점 (0) | 2026.11.10 |
|---|---|
| SK하이닉스 급락의 원인 분석 - 분석자료 제공 (0) | 2026.07.13 |
| SK하이닉스 ADR 입성 성공!! 7/13(월) 갭 상승 전망 (0) | 2026.07.11 |
| ARK 캐시우드 인터뷰 정리 (0) | 2026.06.17 |
| FOMC 체제개편 및 SOMC 모델 도입 타당성 검토 (0) | 2026.06.17 |
| 미국 경제 지표 분석 및 통화 정책 프레임워크 전환에 관한 브리핑 (0) | 2026.06.16 |